Votre Livret A approche des 22 950 euros de plafond, et votre conseiller bancaire vous propose d’ouvrir un Livret Bleu pour continuer à épargner de manière sécurisée et défiscalisée. Cette proposition peut sembler logique, mais elle cache une réalité réglementaire souvent méconnue : le Livret Bleu et le Livret A sont en réalité le même produit d’épargne aux yeux de la loi française. Cette équivalence stricte rend leur cumul juridiquement impossible, quelle que soit la promesse commerciale qui vous est faite.
Cette confusion n’a rien d’anecdotique. Elle traduit un décalage fréquent entre la présentation commerciale des établissements bancaires et le cadre réglementaire de l’épargne en France. Comprendre cette interdiction, son fondement légal et les véritables alternatives disponibles vous permettra de structurer votre épargne de manière optimale, sans craindre une régularisation administrative ni passer à côté des solutions réellement complémentaires.
Dans cet article, nous clarifions la nature exacte de l’interdiction de cumul, expliquons pourquoi deux produits portant des noms différents sont considérés comme identiques par la réglementation, et vous orientons vers les solutions d’épargne pertinentes pour diversifier votre patrimoine au-delà du plafond du Livret A.
- La réponse réglementaire : cumul Livret Bleu et Livret A interdit
- Pourquoi le Livret Bleu et le Livret A ne peuvent-ils pas coexister ?
- Les caractéristiques communes qui scellent l’interdiction de cumul
- Que faire lorsque votre Livret A atteint son plafond ?
- Quelles alternatives au-delà des livrets réglementés pour diversifier votre épargne ?
- Questions fréquentes sur le cumul Livret Bleu et Livret A
La réponse réglementaire : cumul Livret Bleu et Livret A interdit
Réponse directe : Non, il est impossible de détenir simultanément un Livret Bleu et un Livret A. Ces deux produits sont juridiquement considérés comme un seul et même livret d’épargne réglementée, ce qui rend leur cumul illégal depuis le 1er septembre 1979.
Cette interdiction trouve son fondement dans l’article L. 221-3 du Code monétaire et financier, réaffirmé par la loi de modernisation de l’économie du 4 août 2008. Selon une réponse officielle du Ministère de l’Économie publiée à l’Assemblée nationale, une même personne n’a le droit de détenir qu’un seul Livret A ou un seul Livret Bleu, le cumul entre ces deux produits n’étant pas autorisé.
Concrètement, si vous détenez déjà un Livret A et que vous tentez d’ouvrir un Livret Bleu, la banque est légalement tenue de vérifier l’absence de doublon avant toute ouverture. Depuis le 1er janvier 2013, cette vérification est systématique et automatisée entre tous les établissements bancaires français. Le Ministère de l’Économie et des Finances précise que le Livret Bleu est simplement le « livret A du Crédit mutuel », confirmant ainsi leur équivalence réglementaire stricte.
Si vous avez ouvert les deux livrets par méconnaissance de cette règle, vous serez invité à clôturer l’un des deux comptes. Toutefois, cette régularisation n’entraîne généralement pas de sanction financière automatique, et les fonds peuvent être transférés sans perte d’intérêts acquis. L’essentiel est de régulariser votre situation dès que vous en avez connaissance.
La seule exception à cette interdiction concerne les épargnants ayant ouvert les deux livrets avant le 1er septembre 1979, date d’entrée en vigueur du décret interdisant le cumul. Ces personnes peuvent conserver simultanément leurs deux livrets, sous réserve de ne jamais les transférer vers un autre établissement.
Pourquoi le Livret Bleu et le Livret A ne peuvent-ils pas coexister ?
Pour comprendre cette interdiction, il faut remonter à l’origine de ces deux produits. Le Livret A a été créé en 1818 par la Caisse d’Épargne comme outil d’épargne populaire destiné à financer le logement social en France. Pendant plus d’un siècle et demi, il est resté exclusivement distribué par la Caisse d’Épargne et la Banque Postale.
Le Livret Bleu apparaît en 1975, lorsque l’État autorise le Crédit Mutuel à proposer un produit strictement équivalent au Livret A, portant simplement un nom différent pour des raisons d’identité commerciale. Dès l’origine, le Livret Bleu n’a jamais été conçu comme une alternative au Livret A, mais comme une extension de sa distribution géographique et bancaire.
Cette équivalence réglementaire signifie que les deux produits sont soumis exactement aux mêmes règles : même taux d’intérêt fixé par l’État, même plafond de versement, même exonération fiscale totale, même garantie de l’État français, et même mode de calcul des intérêts par quinzaine. Aucune caractéristique ne les distingue d’un point de vue juridique ou financier.
Imaginez deux cartes bancaires Visa portant des designs différents mais liées au même compte : posséder les deux ne double pas votre solde disponible. L’équivalence entre Livret A et Livret Bleu fonctionne exactement selon ce principe : deux noms commerciaux, un seul produit aux yeux de la loi depuis 1975.
La seule différence réside dans l’établissement distributeur. Historiquement, le Livret Bleu était exclusivement proposé par le Crédit Mutuel, tandis que le Livret A était accessible à la Caisse d’Épargne et à la Banque Postale. Depuis 2009, la distribution du Livret A a été étendue à tous les établissements bancaires français, ce qui explique pourquoi votre conseiller peut aujourd’hui vous proposer un Livret A même si vous n’êtes pas client de la Caisse d’Épargne. Cette évolution n’a toutefois rien changé à l’interdiction de cumul avec le Livret Bleu.
Les caractéristiques communes qui scellent l’interdiction de cumul
Pour éliminer toute ambiguïté, le tableau suivant présente une comparaison exhaustive des caractéristiques du Livret A et du Livret Bleu. Cette mise en perspective visuelle démontre pourquoi la réglementation française les considère comme un seul et même produit d’épargne.
| Caractéristique | Livret A | Livret Bleu |
|---|---|---|
| Taux d’intérêt | 1,70 % (depuis le 1er août 2026) | 1,70 % (depuis le 1er août 2026) |
| Plafond de versement | 22 950 € (hors capitalisation des intérêts) | 22 950 € (hors capitalisation des intérêts) |
| Fiscalité | Exonération totale d’impôt sur le revenu et de prélèvements sociaux | Exonération totale d’impôt sur le revenu et de prélèvements sociaux |
| Liquidité | Retraits libres à tout moment sans pénalité | Retraits libres à tout moment sans pénalité |
| Garantie | Garantie illimitée de l’État français | Garantie illimitée de l’État français |
| Calcul des intérêts | Par quinzaine (périodes de 15 jours) | Par quinzaine (périodes de 15 jours) |
| Distributeur principal | Toutes les banques depuis 2009 | Crédit Mutuel |
Le taux d’intérêt est fixé par arrêté ministériel et révisé semestriellement par l’État en fonction de l’évolution de l’inflation et des taux directeurs. L’arrêté du 28 juillet 2026 a ainsi porté ce taux à 1,70 % à compter du 1er août 2026, s’appliquant de manière strictement identique au Livret A et au Livret Bleu.
Le plafond de 22 950 euros s’applique à la détention d’un Livret A ou d’un Livret Bleu, et non à leur somme. Autrement dit, ouvrir un Livret Bleu ne vous permettrait pas de disposer de 22 950 euros supplémentaires d’épargne défiscalisée. Cette limite unique confirme que la réglementation considère ces deux livrets comme une seule enveloppe d’épargne portant deux appellations commerciales différentes.
Que faire lorsque votre Livret A atteint son plafond ?
Puisque le cumul Livret A et Livret Bleu est impossible, quelles solutions s’offrent à vous pour continuer à épargner de manière sécurisée et défiscalisée ? La France dispose d’une gamme de livrets d’épargne réglementée complémentaires qui permettent de prolonger les avantages du Livret A au-delà de son plafond.
Le Livret de Développement Durable et Solidaire (LDDS) constitue le relais naturel une fois votre Livret A saturé. Ce produit partage les mêmes caractéristiques que le Livret A : taux d’intérêt identique (1,70 % actuellement), exonération fiscale totale, liquidité complète et garantie de l’État. Son plafond est fixé à 12 000 euros, ce qui vous permet de porter votre capacité d’épargne réglementée à 34 950 euros au total (22 950 + 12 000). Contrairement au Livret A et au Livret Bleu, le LDDS est parfaitement cumulable avec ces derniers.
Le Livret d’Épargne Populaire (LEP) représente une option particulièrement avantageuse si vos revenus respectent les plafonds réglementaires. Ce livret affiche historiquement un taux supérieur au Livret A, avec un plafond de 10 000 euros. Pour y être éligible, votre revenu fiscal de référence ne doit pas dépasser certains seuils, révisés annuellement et consultables sur le site officiel service-public.fr. Si vous remplissez ces conditions, le LEP doit être prioritaire dans votre allocation d’épargne réglementée, avant même le LDDS.
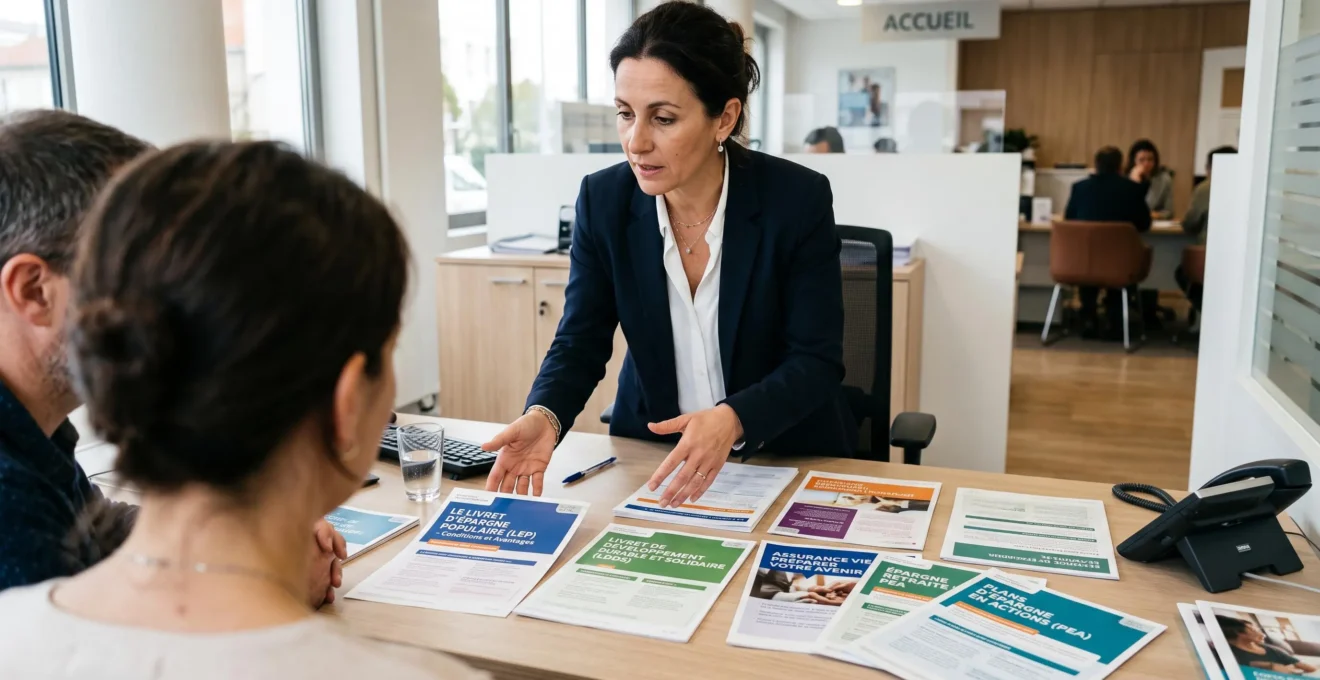
La hiérarchie d’allocation optimale pour un épargnant éligible au LEP serait donc la suivante : remplir d’abord le LEP jusqu’à 10 000 euros pour bénéficier de son taux bonifié, puis compléter avec le Livret A jusqu’à 22 950 euros, et enfin utiliser le LDDS pour les 12 000 euros suivants. Cette stratégie permet de maximiser le rendement de votre épargne de précaution tout en conservant une sécurité et une liquidité totales.
Toutefois, même en cumulant ces trois produits, vous atteignez un plafond global d’environ 45 000 euros d’épargne réglementée défiscalisée. Au-delà de ce montant, ou si vos objectifs patrimoniaux dépassent le cadre de la simple épargne de précaution, il devient nécessaire d’explorer d’autres solutions de placement adaptées à votre profil de risque et à vos horizons de temps.
Quelles alternatives au-delà des livrets réglementés pour diversifier votre épargne ?
Une fois vos livrets réglementés saturés, plusieurs options s’offrent à vous pour continuer à faire fructifier votre patrimoine de manière sécurisée et fiscalement optimisée. L’assurance-vie en fonds euros constitue le prolongement naturel de l’épargne réglementée pour les épargnants recherchant un niveau de sécurité élevé.
L’assurance-vie en fonds euros présente un capital garanti : vous ne pouvez pas perdre les sommes versées ni les intérêts acquis, à l’image du Livret A. Historiquement, son rendement a été supérieur à celui du Livret A, bien que cet écart se soit réduit ces dernières années. L’avantage fiscal devient particulièrement intéressant après huit ans de détention, avec des abattements annuels sur les rachats et une fiscalité allégée sur les gains. Toutefois, contrairement au Livret A dont les retraits sont totalement libres, l’assurance-vie implique des délais de traitement et des frais potentiels en cas de rachat.
Pour les épargnants souhaitant conjuguer performance financière et impact environnemental, les placements responsables représentent une voie de diversification pertinente. L’investissement socialement responsable (ISR) permet de sélectionner des supports intégrant des critères environnementaux, sociaux et de gouvernance, tout en visant des rendements potentiellement supérieurs à l’épargne réglementée sur un horizon de placement adapté. Ce type de placement suppose toutefois d’accepter une certaine volatilité et nécessite généralement un horizon d’investissement d’au moins cinq ans.
Pour mieux comprendre les différences entre ces solutions d’épargne, découvrez ce décryptage du Livret Bleu et des options plus rémunératrices, qui présente leurs différences en matière de sécurité et de rendement.
Les comptes à terme constituent une autre alternative intermédiaire : ils garantissent un taux d’intérêt fixe sur une durée déterminée (généralement de un à cinq ans), en contrepartie d’un blocage des fonds pendant cette période. Leur rendement peut être supérieur au Livret A selon les périodes, mais la fiscalité est moins avantageuse (application du prélèvement forfaitaire unique de 30 % sur les intérêts) et la liquidité nulle jusqu’à l’échéance convenue.
Le choix entre ces différentes solutions dépend fondamentalement de votre profil de risque (conservateur, équilibré ou dynamique), de votre horizon de placement (court, moyen ou long terme) et de vos objectifs patrimoniaux (épargne de précaution, préparation d’un projet, constitution d’un capital de transmission). Aucune de ces options n’est intrinsèquement meilleure qu’une autre : tout dépend de votre situation personnelle et de vos priorités.
Épargne de précaution : combien garder sous la main ? Selon l’Institut National de la Consommation, en lien avec la direction de l’éducation financière de la Banque de France, le montant de votre épargne de précaution doit généralement correspondre à l’équivalent de 2 à 6 mois de revenus. Cette fourchette doit être adaptée à la régularité de vos revenus : un salarié en CDI peut se contenter de 2 à 3 mois, tandis qu’un travailleur indépendant ou un foyer avec revenus variables devrait viser 4 à 6 mois. Cette épargne de sécurité doit impérativement rester sur des supports totalement liquides et sans risque, comme les livrets réglementés.
Pour choisir vos placements financiers au-delà de cette épargne de précaution, il devient essentiel de définir clairement vos objectifs par horizon de temps : projets à court terme (moins de 3 ans) sur des supports sécurisés comme l’assurance-vie fonds euros, projets à moyen terme (3 à 8 ans) sur des supports diversifiés, et objectifs de long terme (plus de 8 ans) permettant d’envisager une exposition progressive aux marchés financiers pour viser des rendements supérieurs.
Questions fréquentes sur le cumul Livret Bleu et Livret A
Que se passe-t-il si j’ai ouvert les deux livrets par erreur ?
Vous serez invité par votre banque ou par l’administration fiscale à clôturer l’un des deux comptes. Cette régularisation n’entraîne généralement pas de sanction financière automatique si l’erreur résulte d’une méconnaissance de la règle. Les fonds et intérêts acquis peuvent être transférés intégralement vers le livret conservé, sans perte. L’essentiel est de régulariser votre situation dès que vous en avez connaissance, en contactant votre conseiller bancaire pour initier la clôture du compte en doublon.
Puis-je transférer mon Livret A vers un Livret Bleu, ou inversement ?
Oui, le transfert d’un Livret A vers un autre établissement (y compris vers un Livret Bleu au Crédit Mutuel) est possible et gratuit. L’ensemble des fonds et des intérêts acquis est transféré intégralement, sans interruption de la rémunération. Cette opération de mobilité bancaire est encadrée par la réglementation et doit être réalisée par votre nouvelle banque, qui se charge des démarches administratives auprès de votre ancien établissement. Le transfert ne modifie en rien les caractéristiques du produit, puisque vous restez détenteur d’un seul livret réglementairement équivalent.
Le Livret Jeune est-il cumulable avec un Livret A ou un Livret Bleu ?
Oui, le Livret Jeune est parfaitement cumulable avec un Livret A ou un Livret Bleu. Réservé aux personnes âgées de 12 à 25 ans résidant en France, le Livret Jeune dispose de son propre plafond (1 600 euros) et offre généralement un taux d’intérêt au moins égal à celui du Livret A, voire supérieur selon les établissements bancaires. Cette superposition permet aux jeunes épargnants de maximiser leur épargne défiscalisée en cumulant jusqu’à 24 550 euros (22 950 € sur Livret A + 1 600 € sur Livret Jeune), avant d’envisager l’ouverture d’un LDDS.
Peut-on détenir un Livret A et un LDDS simultanément ?
Oui, absolument. Le LDDS (Livret de Développement Durable et Solidaire) est non seulement cumulable avec le Livret A ou le Livret Bleu, mais cette combinaison constitue précisément la stratégie recommandée pour maximiser votre épargne réglementée défiscalisée. En cumulant un Livret A (plafond 22 950 €) et un LDDS (plafond 12 000 €), vous disposez de 34 950 euros d’épargne totalement sécurisée, liquide et exonérée d’impôts. Si vous êtes également éligible au LEP, vous pouvez porter ce total à près de 45 000 euros.
Attention : détention simultanée à régulariser : Si vous détenez actuellement à la fois un Livret A et un Livret Bleu, cette situation doit être régularisée même si vous l’avez ouverte de bonne foi. Contactez rapidement votre conseiller bancaire pour clôturer l’un des deux comptes. Le report de cette démarche pourrait compliquer votre situation administrative et retarder l’optimisation de votre stratégie d’épargne vers des supports réellement complémentaires.
La confusion entre Livret A et Livret Bleu révèle un décalage fréquent entre communication commerciale et réalité réglementaire. Comprendre que ces deux produits ne forment qu’un seul et même livret d’épargne vous permet d’éviter une démarche inutile et de concentrer vos efforts sur la construction d’une véritable stratégie patrimoniale diversifiée. Au-delà du plafond de 22 950 euros, les solutions complémentaires comme le LDDS, le LEP ou l’assurance-vie vous offrent des relais pertinents, à condition de les sélectionner en fonction de vos objectifs précis et de votre tolérance au risque.
Pour approfondir cette réflexion et bénéficier d’une vision globale de vos options, consultez notre guide sur l’optimisation assurance-vie et Livret A, qui vous aidera à arbitrer entre sécurité, rendement et horizons de placement selon votre situation personnelle.